Как сравнить рассрочку застройщиков во Вьетнаме
Содержание
Я сравниваю рассрочку по договорной цене и датам, когда деньги понадобятся. Две схемы могут длиться одинаково, но в одной основная сумма уходит в первые месяцы, а в другой крупный взнос приходится на получение ключей. Разница между такими предложениями видна только в календаре. Для сравнения мне нужны код квартиры, цена по каждой схеме и основание для каждого платежа.
Сначала покажите себе, сколько вы готовы заплатить в ближайший месяц. Затем проверьте самый крупный будущий взнос и посчитайте, сколько будет стоить квартира целиком. Если у вас остаётся запас даже при переносе стройки или изменении курса, схему можно сравнивать дальше. Ниже я покажу, как это сделать по двум предложениям на один условный лот и какие строки попросить у застройщика.
Что получить от застройщика перед сравнением
Один и тот же лот, одна дата и две договорные цены
Я прошу два письменных предложения, составленных в один день для одного номера квартиры. Уточняю корпус, этаж, площадь и комплектацию. Важно, чтобы «рассрочка на два года» и «быстрая оплата со скидкой» относились к одинаковым условиям передачи. Если по акции меняется отделка, состав мебели или дата передачи, в сравнении у этих изменений появляются собственные строки. Иначе скидка может скрывать другой набор того, что вы получите.
По каждой схеме я проверяю базовую цену, цену после скидок и договорную сумму с указанием того, что в неё входит. Я отмечаю, от какой величины считается процент скидки и к каким взносам она применяется. Если одна программа включает скидку за способ оплаты и вторую за конкретный лот, прошу показать их порядок в деньгах. Две скидки, применённые одна после другой, дают иной результат, чем сумма двух процентов. Когда скидка относится только к части цены, пересчитывать весь объём по рекламному проценту тоже бессмысленно.
Обе ведомости я перевожу в одну валюту расчёта. Беру ту, в которой застройщик требует оплачивать договор. Если для себя считаю сбережения в другой валюте, сопоставляю оценки по одному курсу на одну дату. Так становится понятно, где цена действительно ниже, а где разница возникла из-за пересчёта. Налоги и прочие подтверждённые разовые расходы выношу в отдельные строки. Подробнее о составе разового бюджета рассказываю в статье о полной стоимости покупки.
Сумма при подписании и зачёт уже внесённых денег
Если деньги уже внесены за бронь, я прошу показать общую сумму к подписанию и остаток после зачёта брони двумя разными строками. Например, по договору первый взнос составляет 420 млн донгов, а подтверждённая бронь на 60 млн полностью засчитывается. Значит, к подписанию надо подготовить ещё 360 млн. В накопительной колонке к этому моменту будет 420 млн. Бронь нельзя прибавлять к этой сумме ещё раз.
В расчёте полезно различать дату, когда сумма должна поступить продавцу, и дату отправки из банка. На подготовку перевода и зачисление может уйти время, а установленные сроки смотрю в договоре. Я записываю, что именно подтверждает выполнение платежа по конкретной сделке, и сверяю это с реальным сроком прохождения операции. Подготовка банковских документов и реквизитов — отдельная задача. При сравнении рассрочки я отмечаю, когда средства должны быть доступны и в какой день ими нужно распорядиться.
Как читать график платежей за квартиру в новостройке
Срок в календаре или условие по стройке
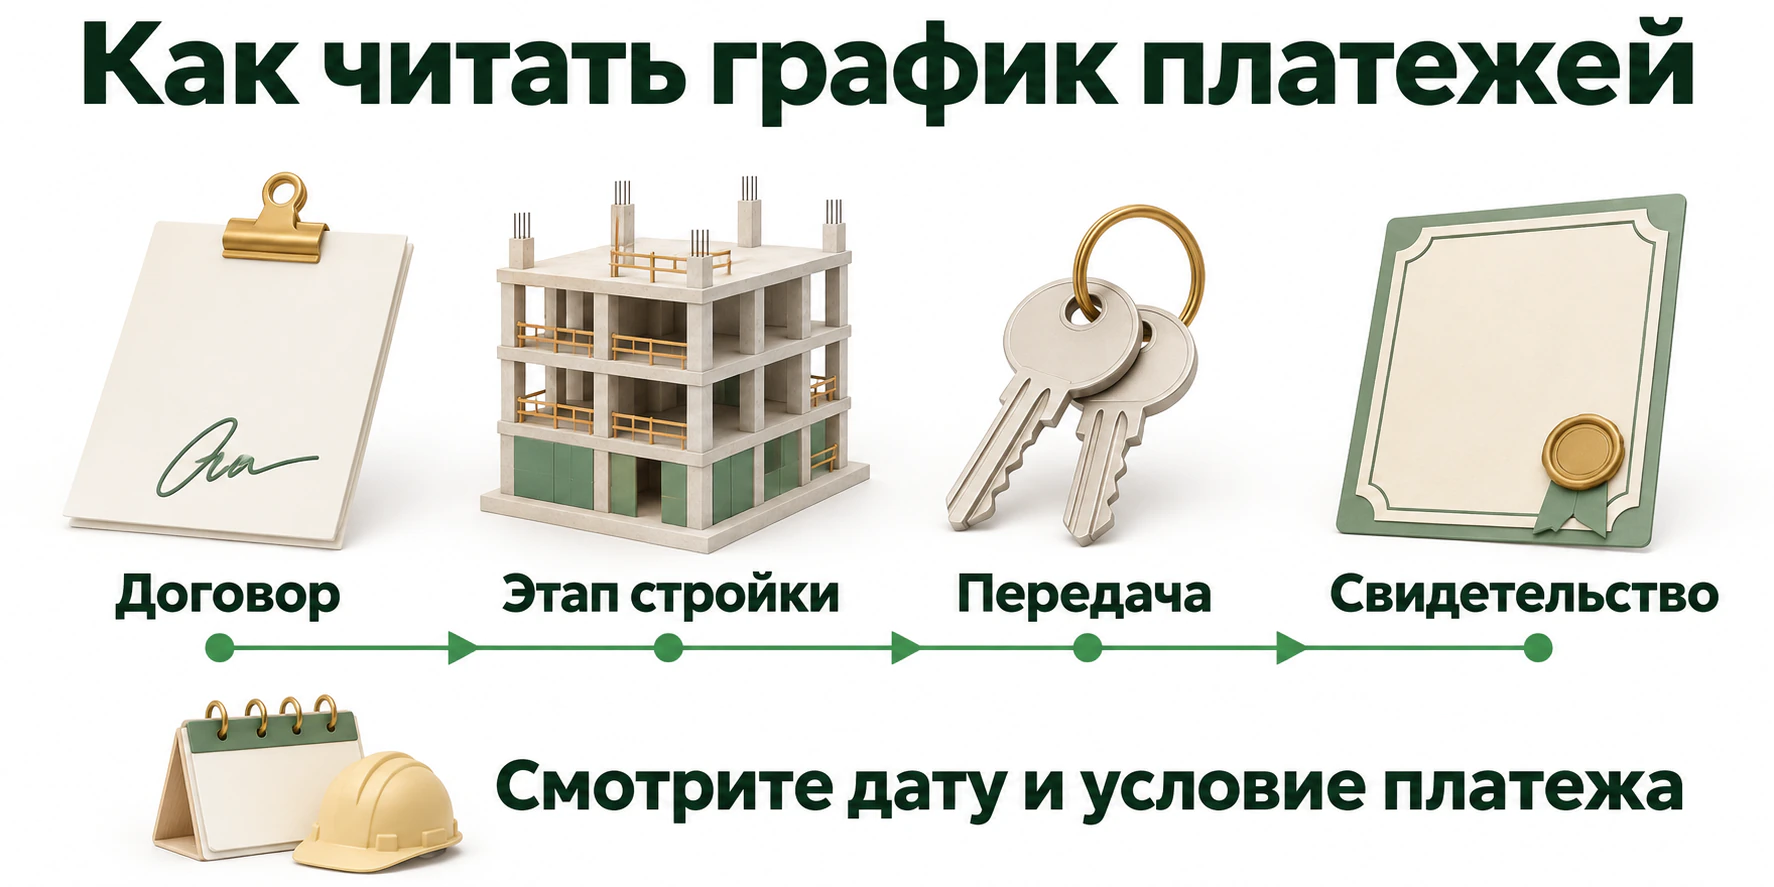
Строка «20% через шесть месяцев» выглядит понятно, пока не уточнена начальная дата. Это может быть день договора, дата выставления счёта или другой момент, предусмотренный соглашением. У платежа по этапу стройки проверяю документ о его завершении и срок оплаты после уведомления. Я отмечаю в таблице и ожидаемую дату, и её основание. Например, «ориентир июнь, запрос оплаты после документального подтверждения этапа». Тогда прогноз помогает планировать деньги и остаётся понятно, от чего зависит обязательство.
В таблицу заношу дату, условие платежа, сумму, накопленный итог, подтверждение и срок оплаты. Я предпочитаю суммы рядом с процентами. Если в каждой строке указан только процент, легко перепутать, от какой цены он рассчитан. Особенно это заметно, когда по другому графику применяется более высокая скидка и каждый процент равен другой сумме. Накопительный итог помогает найти ошибку раньше, чем придёт первое уведомление.
Если платёж зависит от строительной готовности, я также спрашиваю, кто направляет сообщение, по какому адресу или каналу, как определяется дата получения и что делать, если информация о готовности разошлась с расписанием. Если точный месяц ещё неизвестен, в личном бюджете ставлю наиболее ранний из разумных вариантов. Официальную дату в таблице обновляю после уведомления и сохраняю прежнюю версию.
Передача квартиры и окончательный остаток
Я выделяю деньги до передачи, платёж при вручении ключей и возможный остаток после неё. Для продажи строящейся недвижимости, на которую распространяется статья 25 Закона Вьетнама о предпринимательской деятельности в сфере недвижимости, первый платёж не превышает 30% цены договора с учётом задатка. Последующие платежи соотносятся с прогрессом строительства, а до передачи их совокупный предел составляет 70%. Закон устанавливает 50% для предусмотренной им категории продавцов с иностранными инвестициями. До выдачи покупателю предусмотренного законом свидетельства действует ограничение в 95% цены договора.
Эти пределы я сверяю с видом договора и продавцом. График по продаже строящейся квартиры, выкуп в рамках договора аренды с выкупом и другие формы сделки требуют отдельного чтения условий. Например, если коммерческая страница пишет «95% сразу», первым делом уточняю, что застройщик подразумевает под «сразу», на каком этапе находится объект и как это отражено в договоре. Это важнее попытки сопоставить рекламный ярлык с юридической нормой без документов.
В опубликованном двуязычном договоре Vinhomes есть пример отдельного описания порядка оплаты, платежей и этапов передачи. Я использую такие формы, чтобы быстро найти нужные разделы собственного проекта. График конкретной квартиры проверяю по приложению к её договору. Когда продавец присылает только презентацию, прошу договорный вариант с суммами в донгах.
Как понять, может ли измениться расписание
Я заранее задаю два вопроса. Может ли застройщик запросить платёж раньше при ускорении стройки и сдвигается ли дата при переносе этапа? Если три взноса привязаны к разным событиям, при ускорении несколько уведомлений могут прийти ближе друг к другу, чем было в презентации. Если платёж имеет фиксированный срок, его связь с переносом передачи должна быть видна в условиях. В разделе о просрочке заранее проверяю срок на исправление, начисление пени и влияние на скидку.
Как сравнить рассрочку и более быстрый график
Расчёт на одном условном лоте
В примере квартира по графику А стоит 4,2 млрд донгов, а по графику Б — 4,05 млрд. Дополнительные расходы в этом примере не моделирую, обе схемы сравниваю на одной базе договорной цены. События и суммы условные. Покупатель вносит подтверждённую бронь 60 млн и получает документ о её зачёте. Предположим, продавец и форма сделки позволяют использовать предел до передачи в 70%, а соответствующие этапы подтверждаются по договору.
| Этап | График А | График Б |
|---|---|---|
| Подтверждённая бронь | 60 млн | 60 млн |
| К подписанию, за вычетом брони | 360 млн | 1 155 млн |
| После первого подтверждённого этапа | 840 млн | 1 215 млн |
| После второго подтверждённого этапа | 1 260 млн | 405 млн |
| При передаче | 1 470 млн | 1 012,5 млн |
| При выдаче свидетельства | 210 млн | 202,5 млн |
| Договорная цена | 4 200 млн | 4 050 млн |
При подписании по А накоплено 420 млн, по Б — 1 215 млн. По Б сразу нужно подготовить на 795 млн больше к той же дате. К завершению второго этапа накопленные платежи составят 2 520 млн для А и 2 835 млн для Б. Это 60% и 70% от соответствующих договорных цен. При выдаче свидетельства остаётся по 5%. Итоговая экономия Б — 150 млн, или около 3,6% цены А.
Сколько вам стоит перенести часть платежей на более ранний срок? Это можно посчитать по тем же строкам. Если для быстрого графика нужны личные сбережения, я считаю, какой остаток останется сразу после подписания. Если планируется финансирование, добавляю лишь подтверждённую стоимость денег на тот срок, в течение которого придётся ими пользоваться. Смысл имеет сравнение полной цены после всех условий, а также самого напряжённого месяца по бюджету.
Как меняется выбор при переносе дат
Я делаю копию графика и сдвигаю туда события, по которым даты могут поменяться. Например, на А первый и второй взносы вместе составляют 2,1 млрд донгов. Если уведомления приходят с небольшим разрывом, важно увидеть месяцы, в которых сумма реально понадобится. Для Б те же два взноса суммарно составляют 1,62 млрд, однако существенная доля уже выплачена на подписании. Поэтому я всегда смотрю и будущую нагрузку, и накопленную.
И наоборот, срок получения ключей может отодвинуться. Я оставляю доступную часть средств для платежа к передаче и проверяю расходы на жильё до въезда. Если другие платежи по договору привязаны к фиксированным датам, перенос ключей сам по себе может их не сдвинуть. Для бюджета полезно видеть эту возможность заранее. В моём сравнении рядом с предполагаемой датой передачи всегда есть условия переноса и список ещё не выполненных платежных событий.
Что попросить при досрочной оплате
Формулировка «можно погасить раньше» мало говорит о цене. Я прошу письменный расчёт на предполагаемую дату. В нём должны быть текущий остаток, сумма после предусмотренного пересчёта и сроки, когда расчёт действует. Если застройщик обещает перевести покупателя с обычной схемы на скидочную, проверяю, в каком документе закреплено соглашение и как оно изменит остаток, сроки и уже оплаченные суммы.
Сценарий, когда два взноса приходятся на один месяц
Для каждого предложения я выписываю реальные остатки после крупных событий. Представим, что после подписания по графику А у покупателя остаётся 950 млн донгов свободного бюджета. После первого этапа он платит 840 млн, в резерве 110 млн. Если второй этап подтверждается через месяц, к этому сроку нужно успеть подготовить ещё 1 150 млн без учёта остальных расходов. Задача выглядит совсем иначе, чем при просмотре предложения, где крупные этапы разнесены по кварталам. По графику Б такую же модель начинаю с более крупного платежа при подписании. Сравнивать следующие взносы без него нельзя.
Ставлю рядом три даты. Первая — когда продавец рассчитывает получить деньги по проектному плану. Вторая — наиболее ранняя возможная дата по договору. Третья — день, когда нужная сумма станет доступна лично мне. Если третья дата оказывается позже второй, заранее обсуждаю другой график, резерв или зафиксированный срок уведомления. После подписания рассчитывать на устную договорённость о дополнительных неделях уже неудобно. Переговоры проще вести, когда понятно, к какому конкретному платежу относится просьба и какой срок нужен.
Отдельно смотрю, что изменится при курсовом движении. Например, взнос 840 млн донгов равен 33 600 единицам условной валюты при курсе 25 000 донгов. При курсе 24 000 потребуется 35 000. Договорная сумма в донгах сохранилась, а покупателю нужно дополнительно подготовить 1 400 единиц. Это пример чувствительности, а не прогноз курса. Я повторяю его для наиболее крупного взноса. Так видно, насколько бюджет зависит от цены конвертации, даже если застройщик фиксирует саму цену квартиры.
Как разобрать условия скидки и нулевой ставки
Что входит в обещанный процент
Я сравниваю итог каждой схемы в деньгах. Формулировка «0%» может описывать отсутствие отдельного процента за отсрочку в конкретном графике. Чтобы сравнить график с альтернативным, мне всё равно нужны две цены и два календаря. Бывает, что по одному графику предусмотрена фиксированная цена, а по другому скидка зависит от дат нескольких взносов. Обе особенности влияют на бюджет, даже когда отдельной строкой процентов в предложении нет.
Уточняю также условия потери скидки. Если один перевод опоздает, теряется скидка на предыдущие суммы или меняются только следующие взносы? Кто подтверждает причину задержки? Есть ли предусмотренный договором срок на исправление и как рассчитывается новый остаток? Простой пример в деньгах помогает увидеть, что означает договорная фраза. Я прошу указать итог после опоздания на срок, который можно представить в жизни, например если не успели зачислить деньги в течение пяти рабочих дней.
Как учесть кредит или банковскую программу
Иногда продавец показывает в одном файле договорный график платежей застройщику и кредитный график банка. Я веду их отдельно. В первом вижу, сколько получит продавец и когда. Во втором — дату выдачи кредита, ставки и комиссии, платежи по кредиту и подтверждённые условия льготного периода. Если часть ставки покрывает застройщик, в таблицу включаю переход на обычную ставку. Для сопоставления с рассрочкой использую полный денежный поток из своего бюджета.
Когда скидка перестаёт быть выгодной для покупателя
В примере быстрая схема экономит 150 млн донгов по договорной цене. Для честного сравнения я вычитаю из этой экономии только дополнительные расходы, возникающие именно из-за раннего платежа. Допустим, привлечение денег на нужный срок обходится в 95 млн, а повышенные расходы на перевод и конвертацию добавляют ещё 15 млн. Тогда разница уменьшается до 40 млн. Если общие дополнительные расходы вырастут до 150 млн, денежное преимущество исчезнет. Это простая проверка, которую можно повторить с цифрами своего банка или со своим резервом.
При сохранении всех расходов разница может быть важна даже при одинаковом итоге. График, при котором есть запас для задержки платежа или неожиданного ремонта до переезда, удобнее обслуживать из личного бюджета. Я фиксирую, какой остаток для себя считаю обязательным на каждом этапе. Чтобы оценить скидку, я сопоставляю реальную экономию и сумму, которой придётся распорядиться раньше.
Чек-лист выбора схемы
Перед решением я проверяю, что две ведомости ссылаются на один код квартиры и одинаковую комплектацию. В каждой просчитана цена после скидок, понятен зачёт брони и обозначено, за что платят сверх цены. Общий платёж по всем строкам совпадает с договорной суммой. Для каждого взноса известны дата или условие, способ подтверждения и срок, за который нужно заплатить. Платёж при передаче и окончательный остаток выделены отдельными строками.
Затем пересчитываю сумму к подписанию, максимальную нагрузку за близкие платежные даты и общую экономию относительно второго предложения. Рядом оставляю сумму, которую готов держать свободной при сдвиге дат. Если календарь укладывается в мой резерв, сравниваю разницу в полной цене. Если одна схема держится только на идеальной дате зачисления денег, возвращаюсь к застройщику за вариантом с гибким стартом.
Я сохраняю итоговое предложение и график с датой составления. Уточнения о цене и досрочной оплате прошу закрепить там, где стороны смогут использовать их во время сделки. Так вы сможете принять решение по собственному календарю, а через несколько месяцев сверить уведомление продавца с тем, о чём договорились при покупке.
Источники
- Правительство Вьетнама — сводный текст Закона о предпринимательской деятельности в сфере недвижимости, статьи 23–26
- Министерство строительства Вьетнама — сводный документ № 124/2026/VBHN-NĐ-BXD с правилами применения закона
- Vinhomes — опубликованный двуязычный образец договора продажи квартиры
- VinaInvest101 — примеры структуры графиков оплаты недвижимости во Вьетнаме
- The Investor — обсуждение банковских ставок и финансовых условий на рынке Вьетнама
- Reddit, r/VietNam — вопросы покупателей о выплате всей суммы заранее и рисках незавершённой стройки